Оформление от 1 рабочего дня


С 1 октября 2026 года в Киргизии вырастут требования к минимальному уставному капиталу платёжных организаций и операторов платёжных систем: для уже действующих операторов платёжных систем — с 8 до 15 млн сомов, для платёжных организаций — с 10 до 20 млн сомов. Это не новый запрет, а очередной шаг поэтапного ужесточения, который Нацбанк КР утвердил ещё в 2025 году, но именно сейчас он совпал с другим решением по тому же рынку — исключением «Золотой Короны» из реестра e-money.
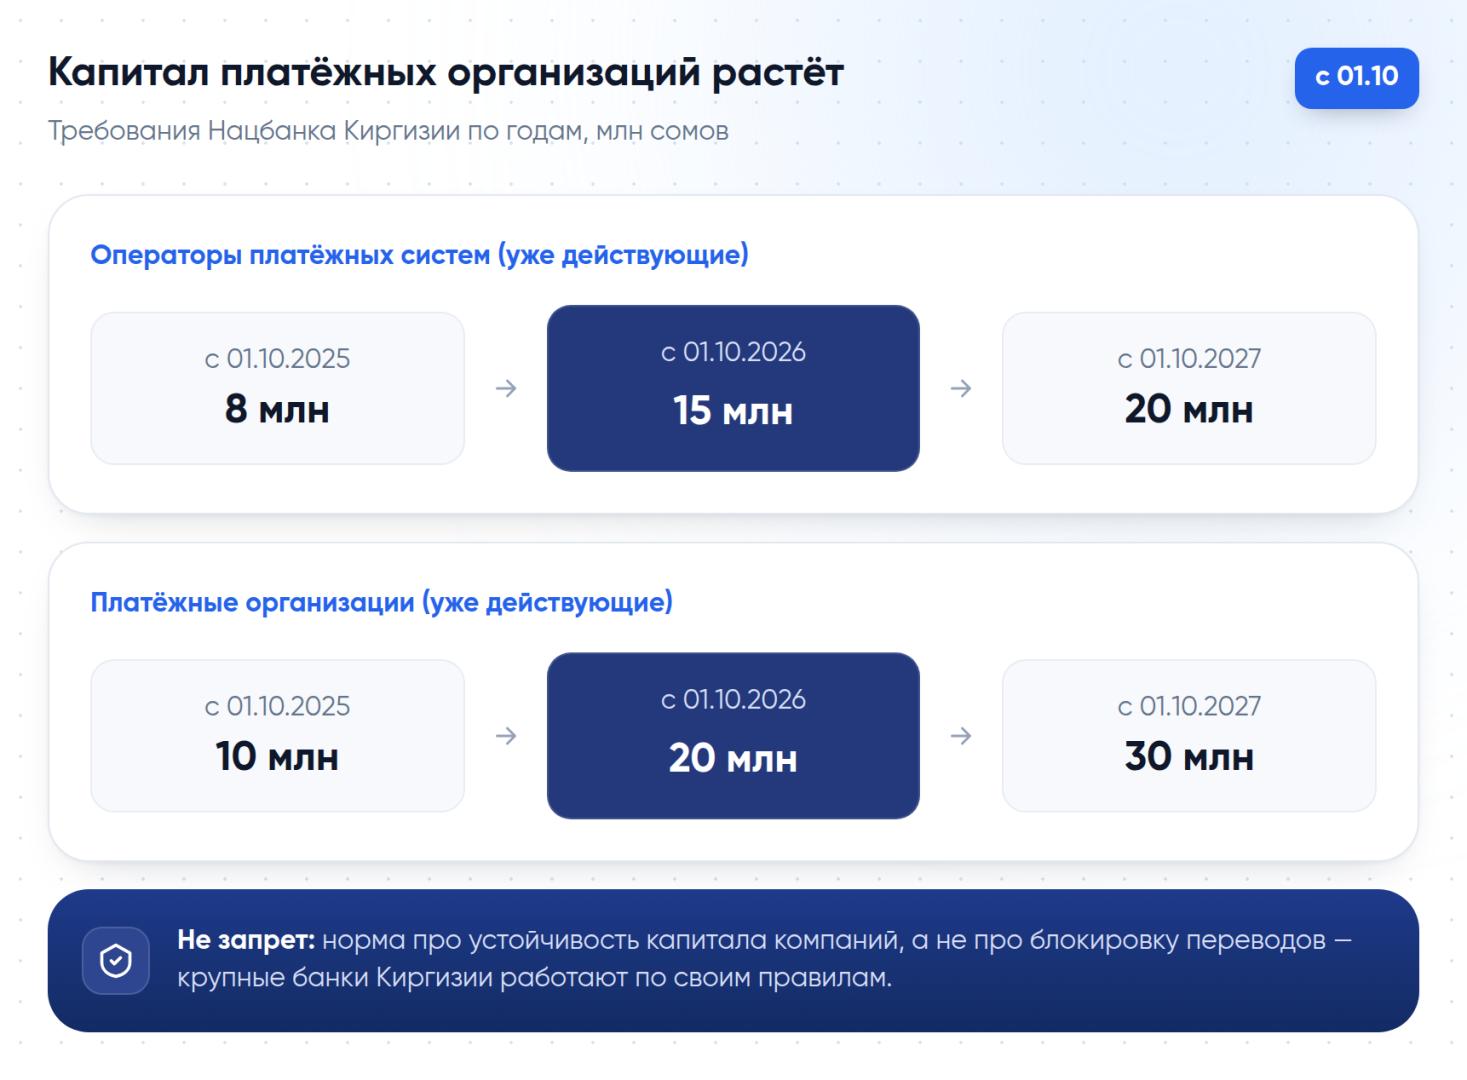
Требования повышает постановление Правления Нацбанка Киргизии от 30 апреля 2025 года № 2025-П-14/20-1-(ПС) о минимальном размере уставного капитала платёжных организаций и операторов платёжных систем. Для действующих операторов платёжных систем норма растёт поэтапно — 8 млн сомов с 1 октября 2025 года, 15 млн сомов с 1 октября 2026-го и 20 млн — с 1 октября 2027-го; для платёжных организаций — 10, 20 и 30 млн сомов соответственно. Для новых участников рынка планка сразу выше: от 20 млн сомов для оператора платёжной системы, от 30 млн — для платёжной организации и от 50 млн — для компании, которая совмещает оба вида деятельности. Формально цель регулятора — повысить финансовую устойчивость небольших платёжных компаний и защитить деньги клиентов, а не ограничить конкретный сервис.
При чём тут история с «Золотой Короной»
17 сентября 2026 года Нацбанк Киргизии по заявлению самого оператора исключил «Золотую Корону» из реестра международных систем электронных денег — на фоне санкций ЕС против расчётного центра системы. Это разные документы и разные поводы, но оба укладываются в один тренд: Нацбанк Киргизии ужесточает контроль за платёжным рынком в целом, а не реагирует на единичный случай. Для небольших локальных платёжных организаций и e-money операторов, у которых капитал ещё не дотягивает до новой планки, следующий год — это дедлайн на докапитализацию или уход с рынка.
Чего это решение не означает
- Банковские переводы это не затрагивает. Требование к капиталу касается небанковских платёжных организаций и операторов платёжных систем — обычные банки Киргизии работают по отдельному банковскому регулированию.
- Переводы в Киргизию не остановятся. Норма регулирует устойчивость компаний, а не запрещает конкретный вид операций.
- Это не отдельная мера против «Золотой Короны». Требования к капиталу утверждены ещё в апреле 2025 года и касаются всего рынка, а не одной компании.
Какие каналы перевода в Киргизию остаются рабочими
Крупные банки Киргизии продолжают принимать переводы через корреспондентские счета и SWIFT, а зачисление на карту киргизского банка обычно проходит переводом с карты МТС Банка, Газпромбанка или через ЮMoney — эти каналы напрямую не связаны с капиталом небольших платёжных организаций. Если вы уже пользовались более мелким локальным сервисом, в ближайший год стоит присматривать себе второй, более крупный канал на случай, если оператор не успеет докапитализироваться и приостановит работу. Похожая ситуация уже была с пополнением карт через терминалы — мы разбирали её в материале о введении идентификации при пополнении через терминалы.
Если у вас нет карты киргизского банка и вы пока переводите деньги через посредников, надёжнее сразу оформить прямую карту — тогда зачисление не зависит от того, какой платёжный оператор в моде в этом сезоне. Мы поможем подобрать вариант под вашу задачу — от повседневных трат до крупных переводов.
Ваша заявка принята.
Мы свяжемся с вами в ближайшее время!
Часто задаваемые вопросы
Что именно меняется в Киргизии с 1 октября 2026 года
Минимальный уставный капитал уже действующих операторов платёжных систем вырастет с 8 до 15 млн сомов, а платёжных организаций — с 10 до 20 млн сомов. Это очередной этап поэтапного повышения, утверждённого Нацбанком КР ещё в апреле 2025 года.
Это связано с исключением «Золотой Короны» из реестра
Формально нет — требования к капиталу утверждены в 2025 году для всего рынка. Но по времени решение совпало с исключением «Золотой Короны» из реестра e-money 17 сентября 2026 года, и оба события укладываются в общий тренд ужесточения контроля за платёжными операторами Киргизии.
Значит ли это, что переводы в Киргизию станут сложнее
Не сразу и не для всех каналов. Требование касается капитала компаний, а не запрещает операции. Риск в том, что некрупные локальные операторы, которые не успеют нарастить капитал к сроку, могут уйти с рынка в течение ближайшего года.
Какими каналами перевести деньги в Киргизию сейчас
Крупные банки продолжают принимать переводы через корреспондентские счета и SWIFT; для зачисления на карту киргизского банка часто используют перевод с карты МТС Банка, Газпромбанка или через ЮMoney.
Нужно ли что-то делать держателю карты Киргизии прямо сейчас
Срочных действий это решение не требует. Но если вы пользуетесь небольшим локальным платёжным сервисом, стоит присмотреть запасной канал перевода на случай, если оператор не пройдёт докапитализацию.