Оформление от 1 рабочего дня


Если у вас есть счёт в иностранном банке — в том числе тот, к которому привязана зарубежная карта, — уведомлением об открытии счёта обязанности перед налоговой не заканчиваются. Валютные резиденты РФ ежегодно должны отчитываться о движении средств по такому счёту: сколько поступило, сколько списано и какой остаток на конец года. Пропуск срока или ошибка в форме грозят штрафом, даже если по счёту не было ничего подозрительного.
В статье разбираем, кто обязан подавать этот отчёт, в каких случаях можно этого не делать, какими способами его подать и что будет, если пропустить срок. Тема касается не только тех, кто открывал счёт годы назад, но и всех, кто в 2025–2026 годах оформил зарубежную карту, — обязанность возникает с момента открытия счёта, а не с момента, когда вы вспомнили о её существовании.
Ваша заявка принята.
Мы свяжемся с вами в ближайшее время!
Кто обязан подавать отчёт и когда можно не отчитываться
Обязанность отчитываться о движении средств по зарубежным счетам установлена 173-ФЗ «О валютном регулировании и валютном контроле» для валютных резидентов РФ — граждан России, независимо от того, где они фактически проживают, если не выполняется условие освобождения ниже. Это отдельная обязанность от уведомления об открытии счёта: уведомить нужно один раз при открытии счёта (не позднее месяца со дня открытия), а отчитываться о движении средств — ежегодно, пока счёт существует.
От подачи отчёта освобождаются физлица, которые провели за пределами России более 183 дней в отчётном году, — это общее правило для валютных резидентов. Есть и второе основание для освобождения: если счёт открыт в банке государства — члена ЕАЭС либо в стране, с которой у России есть автоматический обмен финансовой информацией, а сумма зачислений или списаний (либо остаток) за год не превышает эквивалент 600 000 рублей, отчитываться тоже не обязательно. Это общая норма — точный список стран с автообменом и актуальный порог стоит уточнять в вашей ситуации, поскольку условия периодически пересматриваются.
Отдельно стоит понимать, что именно входит в понятие «движение средств»: это все зачисления и списания по счёту за год — не только переводы, но и списания по карте, привязанной к этому счёту, покупки, снятие наличных, возврат тестовых списаний сервисов и обратные конвертации валюты. В отчёте не нужно перечислять каждую операцию отдельно — указываются итоговые суммы поступлений, списаний и остаток на начало и конец года.
Все рабочие способы подать отчёт о движении средств
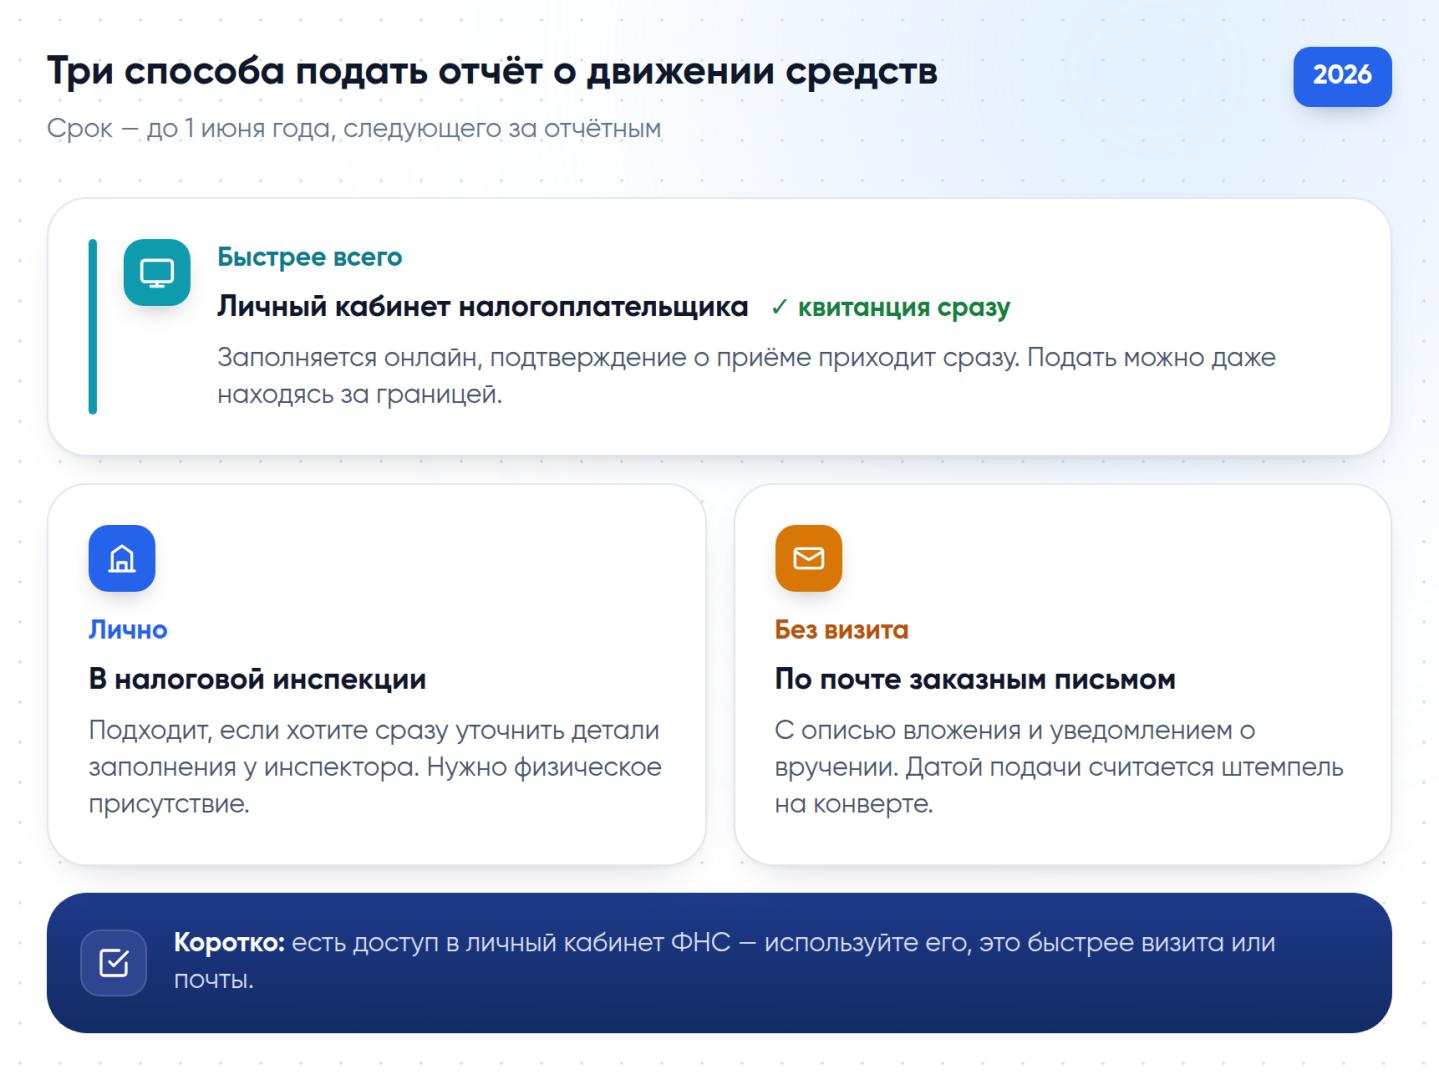
Способ 1: электронно через личный кабинет налогоплательщика
Самый быстрый способ — подать отчёт через личный кабинет физлица на сайте ФНС России: форма заполняется прямо в браузере, банковские реквизиты сохраняются на будущее, а система сама проверяет базовую корректность заполнения перед отправкой.
Плюсы:
- не нужно приходить в инспекцию или отправлять бумажные документы
- квитанция о приёме формируется сразу после отправки
- можно подать из-за границы, если есть доступ к личному кабинету
Минусы:
- нужна действующая учётная запись в личном кабинете ФНС и подтверждённый доступ
- при технических сбоях сайта в последние дни перед сроком подать отчёт может быть сложнее
Способ 2: лично в налоговой инспекции
Отчёт на бумаге можно подать лично в налоговой инспекции по месту учёта — это привычный вариант для тех, кто не пользуется личным кабинетом или хочет сразу уточнить детали заполнения у инспектора.
Плюсы:
- можно на месте задать вопросы по заполнению и сразу исправить ошибки
- не нужна электронная подпись или доступ в личный кабинет
Минусы:
- нужно физически присутствовать в России в рабочее время инспекции
- не подходит, если на момент подачи вы находитесь за границей
Способ 3: по почте заказным письмом с уведомлением
Отчёт можно отправить и по почте — заказным письмом с описью вложения и уведомлением о вручении. Датой подачи в этом случае считается дата почтового штемпеля, а не дата фактического получения инспекцией.
Плюсы:
- не нужно ни личное присутствие в инспекции, ни доступ в личный кабинет
- подходит, если временно нет возможности воспользоваться электронной подачей
Минусы:
- нет мгновенного подтверждения приёма — только уведомление о вручении письма
- письмо нужно отправить заранее с запасом по времени до 1 июня, а не в последний день
Сравнение способов подачи отчёта
| Способ | Личное присутствие | Подтверждение приёма | Подходит, если |
| Личный кабинет ФНС | Не нужно | Сразу после отправки | есть доступ к личному кабинету, в том числе из-за границы |
| Лично в инспекции | Нужно | На месте | вы в России и хотите уточнить детали заполнения |
| Почта заказным письмом | Не нужно | Через почтовое уведомление | нет доступа к личному кабинету, но нужна подача без визита |
Ваша заявка принята.
Мы свяжемся с вами в ближайшее время!
Какой способ выбрать в вашей ситуации
Если личного кабинета нет и оформлять его ради одного отчёта не хочется, а вы находитесь в России — проще один раз доехать до инспекции лично, тем более что на месте можно сразу уточнить формулировки, которые вызывают сомнения.
Если на момент подачи вы физически находитесь за границей и доступа к личному кабинету ФНС нет, почтовый вариант остаётся рабочим — но отправлять письмо стоит заблаговременно, закладывая срок доставки до 1 июня, а не после.
Отдельная ситуация — несколько зарубежных счетов сразу, например под карты из Таджикистана и другой юрисдикции. В этом случае удобнее всего личный кабинет: форма позволяет добавить несколько счетов последовательно в рамках одной подачи, не оформляя для каждого отдельный визит в инспекцию или отдельное письмо.
Пошаговая инструкция: как подать отчёт через личный кабинет ФНС
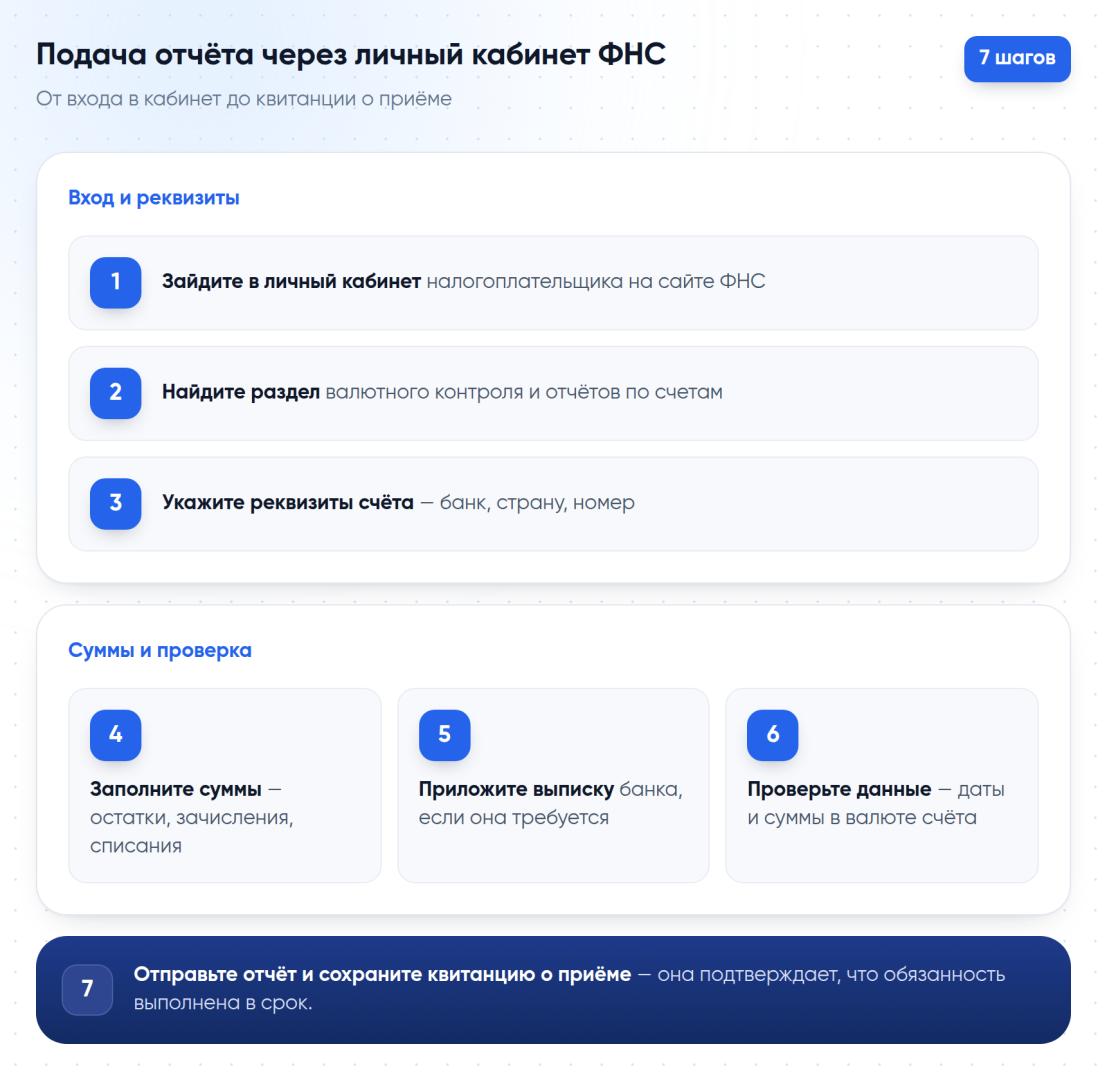
- Убедитесь, что у вас есть доступ к личному кабинету налогоплательщика для физических лиц на сайте ФНС России
- Найдите раздел, посвящённый валютному контролю и отчётам о движении средств по зарубежным счетам
- Выберите отчётный год и укажите реквизиты счёта — банк, страну, номер счёта, дату открытия
- Заполните суммы: остаток на начало года, все зачисления и списания за год, остаток на конец года
- При необходимости приложите банковскую выписку — она подтверждает указанные суммы и облегчает проверку
- Проверьте данные перед отправкой — особенно даты и суммы, указанные в валюте счёта
- Отправьте отчёт и сохраните квитанцию о приёме — она пригодится, если возникнут вопросы позже
Подводные камни и риски
Срок подачи для физлиц — до 1 июня года, следующего за отчётным: то есть за 2026 год нужно отчитаться до 1 июня 2027 года. 1 июня 2027 года — вторник, рабочий день, поэтому переноса срока не будет: правило о переносе действует, только если 1 июня выпадает на выходной. Это общая норма, актуальный порядок стоит сверять на сайте ФНС в вашей ситуации, поскольку правила периодически уточняются.
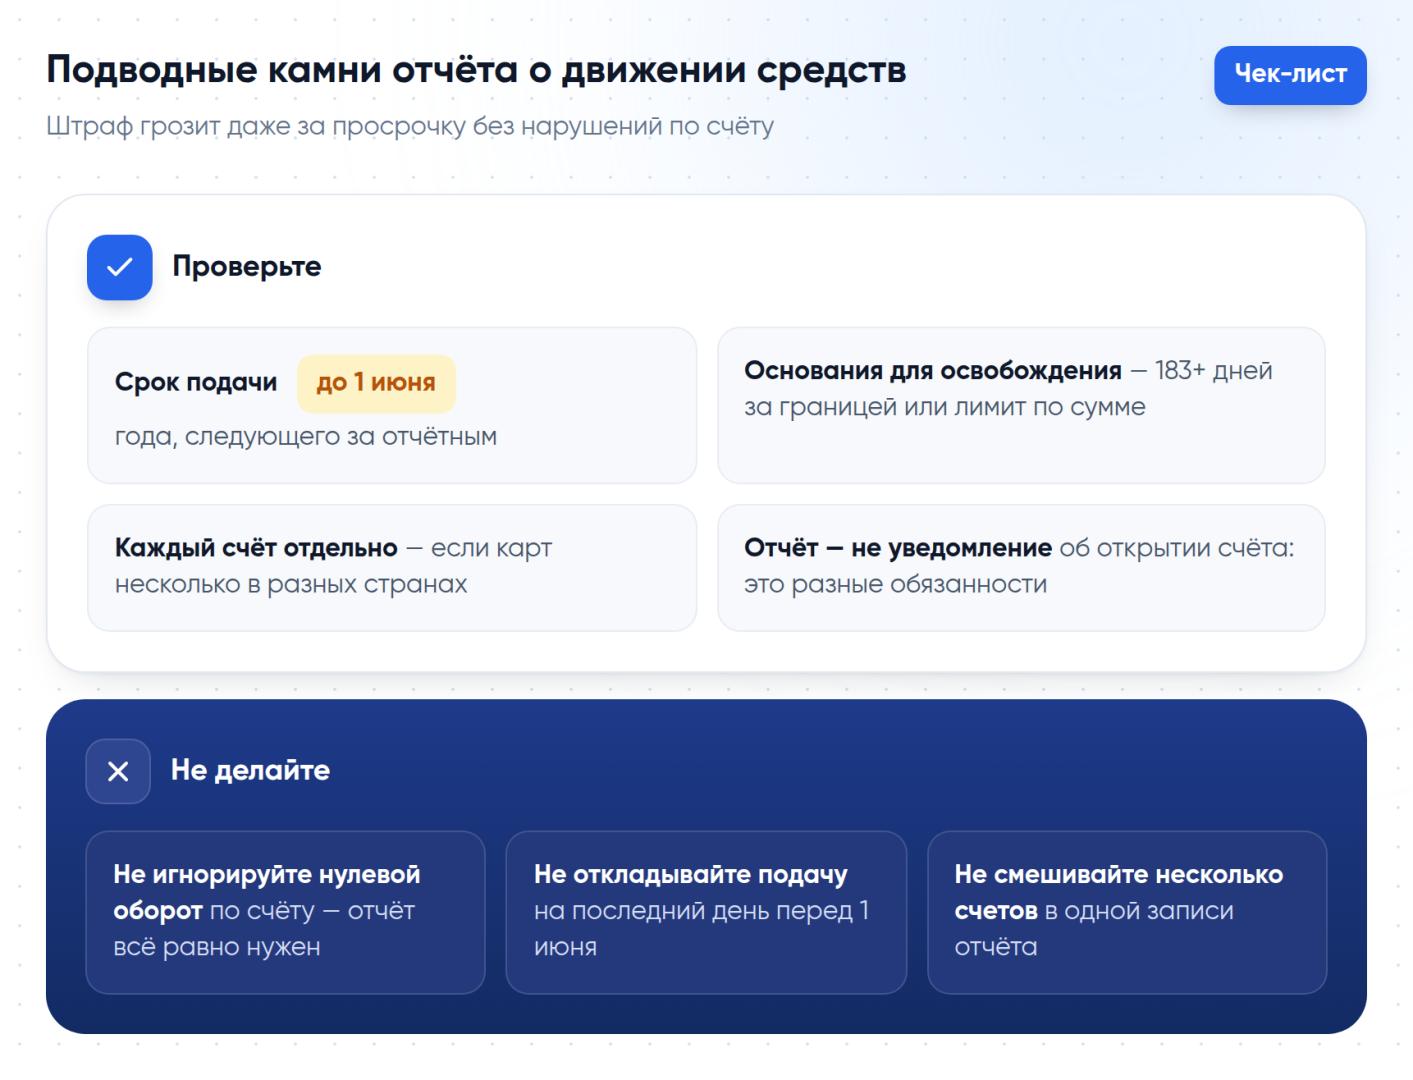
За непредоставление отчёта в установленном виде предусмотрен штраф по ст. 15.25 КоАП РФ — от 2 000 до 3 000 рублей, при повторном нарушении — 20 000 рублей. За нарушение именно срока подачи (при этом сам отчёт всё же представлен) штраф меньше и зависит от длительности просрочки — от нескольких сотен рублей за небольшую задержку до нескольких тысяч при более длительной. Точные суммы и основания уточняйте в вашей ситуации — трактовка отдельных случаев может отличаться.
Отчёт о движении средств — не то же самое, что уведомление об открытии счёта: уведомить налоговую об открытии счёта нужно один раз, в течение 30 дней с момента открытия, а отчёт о движении средств подаётся ежегодно, пока счёт открыт. Подробно об уведомлении при открытии счёта — в статье как уведомить об открытии счёта за рубежом.
Обязанность возникает именно из факта наличия счёта, а не карты как физического предмета: если карта иностранного банка привязана к валютному счёту — например, счёту в USD или EUR у карты из Киргизии или карты из Армении, — отчитываться нужно именно по этому счёту, вне зависимости от того, активно ли вы пользуетесь картой в течение года.
Общий вопрос законности использования иностранной карты и связанных с ней обязанностей разбирали в статье законно ли пользоваться иностранной картой россиянину — отчёт о движении средств стоит рассматривать как часть этой же общей картины требований, а не изолированную формальность.
Ваша заявка принята.
Мы свяжемся с вами в ближайшее время!
Часто задаваемые вопросы
Кто обязан подавать отчёт о движении средств?
Валютные резиденты РФ — граждане России, у которых есть счёт в иностранном банке, если не выполняется одно из условий освобождения: пребывание за границей более 183 дней в году или небольшая сумма операций по счёту в стране с автообменом финансовой информацией.
Нужно ли отчитываться, если счёт вообще не использовался за год?
Как правило, да — сам факт наличия открытого счёта обычно создаёт обязанность подать отчёт, даже с нулевыми оборотами, если не действует одно из оснований для освобождения. В отчёте в этом случае просто указываются нулевые суммы движения средств.
Что будет, если пропустить срок подачи отчёта?
Предусмотрен штраф по ст. 15.25 КоАП РФ — размер зависит от того, не представлен ли отчёт вовсе или представлен, но с опозданием, и от длительности просрочки. Чем раньше подать отчёт после обнаруженной просрочки, тем меньше риск максимального штрафа.
Нужно ли отчитываться за карту иностранного банка, а не только за счёт?
Отчитываться нужно за счёт, к которому привязана карта, — карта сама по себе лишь инструмент доступа к этому счёту. Если у вас карта иностранного банка со своим валютным счётом, обязанность распространяется именно на этот счёт.
Как узнать, участвует ли страна банка в автоматическом обмене финансовой информацией с Россией?
Актуальный перечень стран автообмена публикует ФНС России, и он периодически меняется — перед подготовкой отчёта стоит свериться с текущим списком на официальном сайте, а не полагаться на данные прошлых лет.
Отчёт о движении средств и уведомление об открытии счёта — это одно и то же?
Нет, это две разные обязанности: уведомление подаётся один раз при открытии счёта — не позднее одного месяца со дня открытия, а отчёт о движении средств — ежегодно, до 1 июня, пока счёт остаётся открытым.
Что делать, если пропустил подачу отчёта за прошлые годы?
Разумный шаг — подать отчёты за пропущенные периоды как можно скорее, а не игнорировать обязанность и дальше: добровольная подача с опозданием обычно рассматривается иначе, чем полное отсутствие отчётности при проверке. Детали лучше уточнить в вашей ситуации, в том числе через личный кабинет ФНС или консультацию.
Нужно ли отчитываться, если у меня несколько зарубежных карт в разных странах?
Да, отчитываться нужно по каждому счёту отдельно — если у вас, например, счёт под карту из Таджикистана и счёт под карту из Киргизии, в отчёте указываются оба, с реквизитами и суммами движения по каждому. Объединять их в одну запись нельзя, даже если оба счёта в одной валюте.
Нужно ли отчитываться по электронным кошелькам иностранных платёжных систем?
По ряду электронных кошельков зарубежных платёжных систем действует похожая обязанность отчитываться, если превышены установленные пороги операций, — это отдельная от банковских счетов категория, и правила стоит уточнять применительно к конкретному сервису.