Оформление от 1 рабочего дня


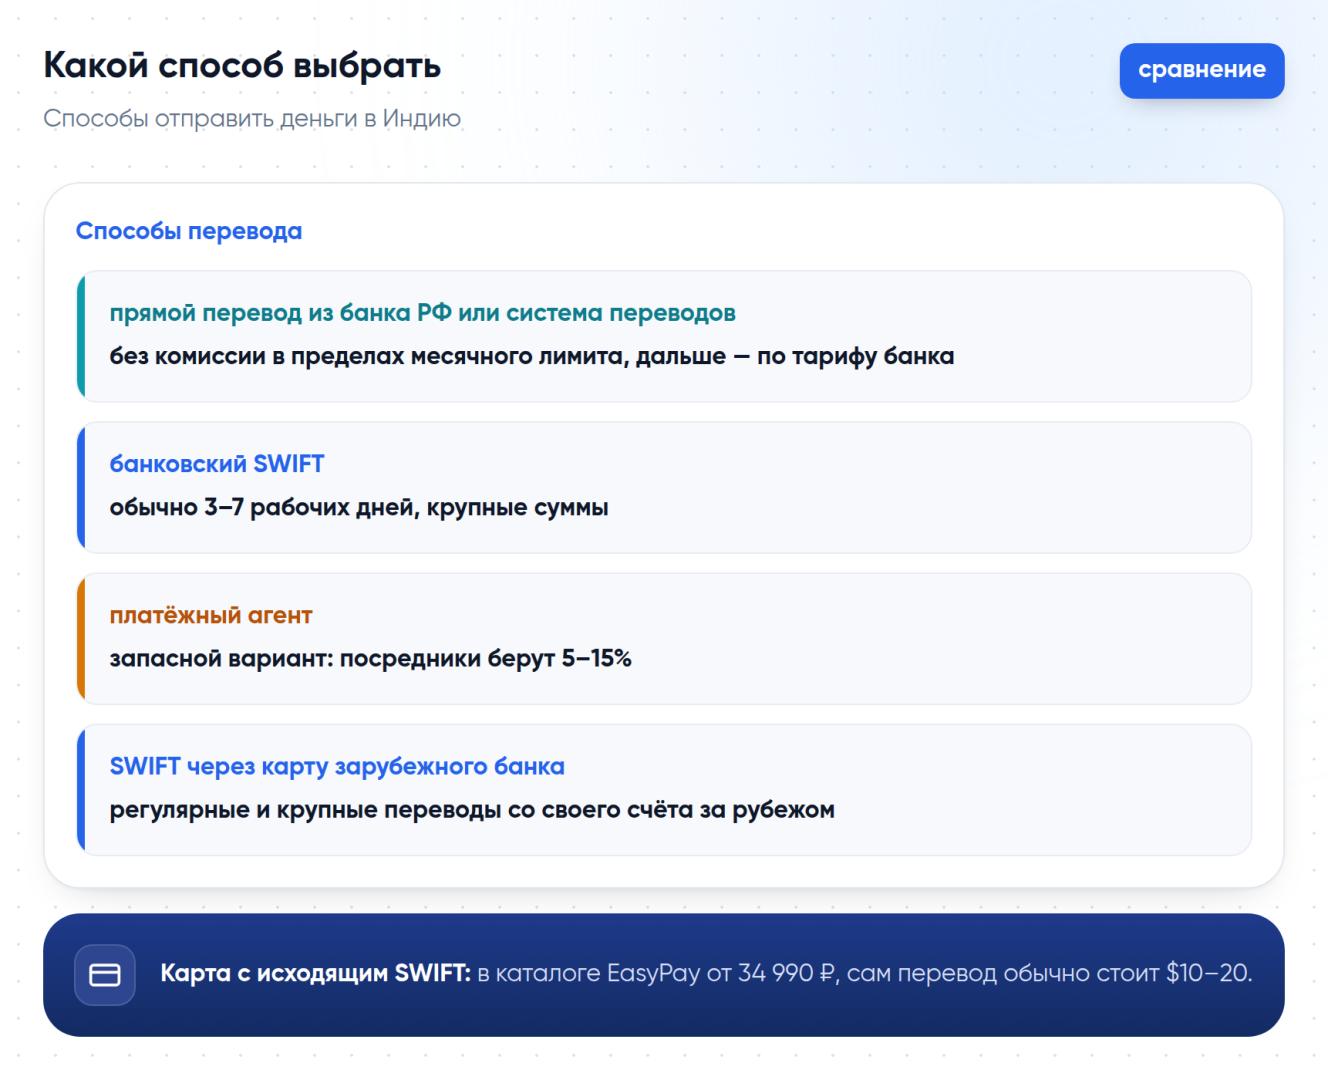
Перевод денег в Индию из России в 2026 году возможен несколькими путями. Ряд российских банков и системы денежных переводов отправляют деньги напрямую — по номеру карты получателя или на счёт в индийском банке. Для крупных и регулярных платежей используют SWIFT: через российский банк, платёжного агента или собственную карту зарубежного банка с исходящим SWIFT.
Сложности начинаются на крупных суммах: у прямых переводов есть лимиты, индийские банки внимательно проверяют цель входящих переводов и могут запросить документы, а SWIFT через банки-корреспонденты иногда задерживается. Разбираемся, какой способ подходит под вашу задачу, сколько это стоит и что делать, если перевод завис.
Работает ли прямой перевод в Индию и где возникают сложности
Прямой перевод с российской карты в Индию существует: ряд российских банков отправляет деньги по номеру карты получателя в индийском банке, у части из них — без комиссии в пределах месячного лимита. Ещё один путь — системы денежных переводов: они зачисляют деньги на счёт в индийском банке, отправить можно в том числе с карты «Мир». Для личных переводов это обычно самый простой вариант, но условия, лимиты и список поддерживаемых банков-получателей у каждого банка свои и меняются — проверьте их в приложении своего банка перед отправкой.
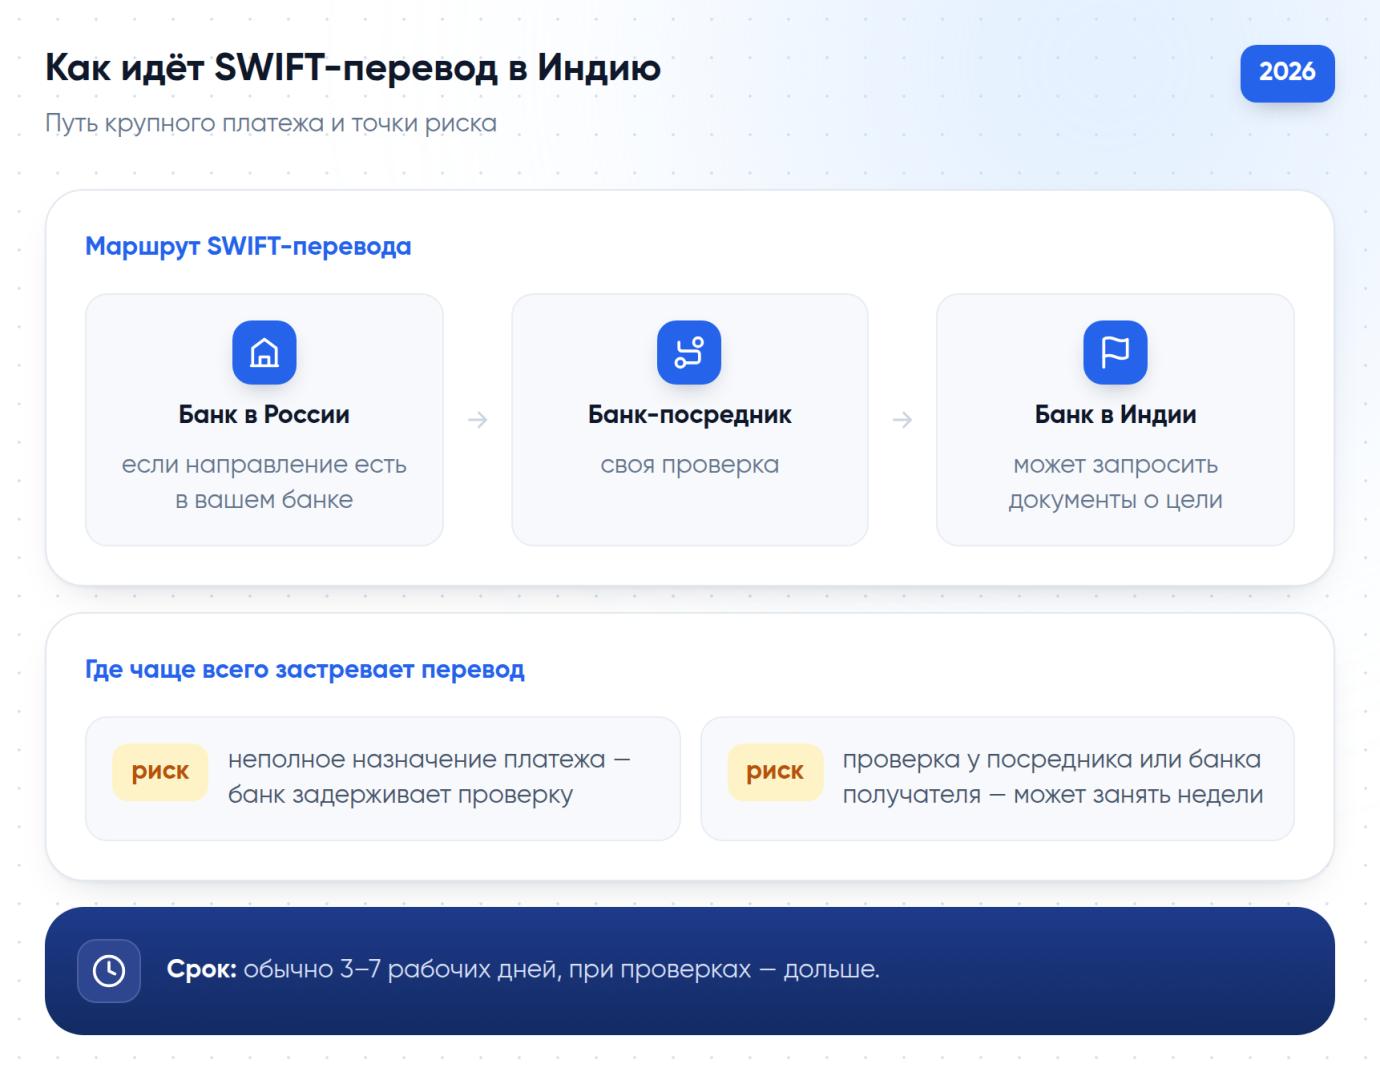
Ограничения появляются, когда сумма крупная, переводы регулярные или нужно оплатить счёт компании. Тогда остаётся SWIFT, а он устроен сложнее: сообщение от российского банка идёт через один или несколько банков-корреспондентов, и каждый из них вправе применить собственные фильтры комплаенса. Российский банк-отправитель в цепочке может стать поводом для дополнительной проверки.
Индийские банки могут запросить у получателя документы о цели перевода — особенно когда в цепочке виден российский банк-отправитель. Поэтому точное назначение платежа и подтверждающие документы лучше подготовить заранее: без них зачисление могут задержать на дополнительную проверку.
Карта «Мир» в Индии к оплате не принимается, и получить на неё перевод там тоже не выйдет. Отправить деньги с неё в Индию можно — через российский банк или систему переводов, но у получателя деньги окажутся на счёте или карте индийского банка.
Банк России, в свою очередь, с 8 декабря 2025 года отменил лимиты на переводы иностранной валюты за рубеж для граждан России и физических лиц — нерезидентов из дружественных стран. Так что ограничения по сумме обычно связаны не с регулятором, а с лимитами конкретного банка и проверками на стороне корреспондентов и индийского банка. Общий разбор того, какие каналы SWIFT ещё работают из России, есть в статье про SWIFT-переводы и альтернативы.
Все рабочие способы перевести деньги в Индию
Способ 1. Прямой перевод из российского банка или через систему переводов
Ряд российских банков переводит деньги в Индию по номеру карты получателя, а системы денежных переводов — на счёт в индийском банке, в том числе с карты «Мир». Это вариант для помощи родственникам и других личных переводов: не нужны SWIFT-реквизиты и пакет документов. У части банков перевод без комиссии — в пределах небольшого месячного лимита, сверх него — с комиссией; максимальная сумма перевода у разных банков разная, у некоторых — сотни тысяч рублей за раз. Для оплаты счетов компаний этот способ не подходит. Доступность направления, комиссию и лимиты уточняйте у своего банка — условия у всех разные и периодически меняются.
Плюсы:
- отправка из приложения банка, без визита в отделение
- у части банков — без комиссии в пределах месячного лимита
- не нужно оформлять карту или счёт за границей
Минусы:
- без комиссии — только в пределах небольшого месячного лимита, сверх него — с комиссией; максимальная сумма у разных банков разная
- условия и список банков-получателей зависят от вашего банка и меняются
- не годится для оплаты счёта компании
Способ 2. SWIFT-перевод через российский банк
SWIFT-переводы в Индию проводят не все российские банки: наличие направления, валюту и банки-корреспонденты уточняйте у своего банка. Обычно платёж идёт через банк-посредник в третьей стране. Формально способ доступен многим клиентам, но на практике успешность зависит от комплаенса корреспондентов и индийского банка. Маршрут периодически меняется, и от него напрямую зависит, сколько будет идти перевод.
Плюсы:
- не нужно оформлять карту или счёт за границей заранее
- подходит для крупных сумм и переводов юрлицам
- перевод проводится официально, с полным пакетом документов
Минусы:
- срок — обычно 3–7 рабочих дней, при дополнительных проверках — дольше
- индийский банк вправе запросить документы получателя и отклонить перевод
- комиссия по тарифу банка — фиксированная или процент; уточняйте у банка
Способ 3. Платёжный агент
Платёжный агент — финансовый посредник, который строит маршрут перевода через нейтральные юрисдикции и берёт на себя взаимодействие с индийским банком получателя. По отзывам пользователей, которые пробовали разные каналы, именно у агентских маршрутов выше доля успешных зачислений — просто потому, что агент заранее знает, какие банки-получатели сейчас реже отклоняют платежи с российским следом, и адаптирует маршрут под конкретный случай.
Главный минус — цена: посредники обычно берут 5–15% за перевод, поэтому к агенту имеет смысл идти, когда прямой перевод и банковский SWIFT не подходят.
Плюсы:
- не нужно самому искать банк-корреспондент и маршрут
- срок — 1–5 дней в большинстве случаев
- агент обычно уже знает, какие индийские банки принимают переводы с меньшими задержками
Минусы:
- высокая комиссия по сравнению с прямым переводом и SWIFT
- нужно тщательно выбирать агента — рынок закрытый, отзывы редко можно проверить
- для крупных сумм агент тоже запросит документы
- агент — посредник, а не банк, страхования вклада или перевода у него нет
Способ 4. SWIFT-исходящий через карту зарубежного банка
Если открыть карту зарубежного банка с исходящим SWIFT, перевод в Индию отправляется уже не с российского счёта, а со счёта банка другой юрисдикции — это снимает часть претензий комплаенса к цепочке с российским банком-отправителем и не зависит от лимитов российского банка. В каталоге EasyPay карты с исходящим SWIFT стоят от 34 990 ₽: у самой доступной, киргизской Visa Gold, евро можно отправить только в страны ЕС, а доллары — без такого ограничения. Сам перевод с такой карты, по нашей оценке, обычно обходится в $10–20 комиссии.
Плюсы:
- перевод отправляется не с российского банка — часть автоматических фильтров комплаенса не срабатывает
- у карты уже есть валютный счёт, не нужно отдельно конвертировать рубли
- тот же счёт и карта пригодятся для будущих платежей за границей
Минусы:
- оформление занимает от 2–3 недель (срок зависит от страны выпуска) и стоит от 34 990 ₽
- не отменяет комплаенс на стороне индийского банка-получателя
- невыгодно ради разового небольшого перевода
Способ 5. Наличные при личном въезде
Этот способ подходит только для собственных расходов в поездке, а не для перевода средств третьему лицу. По правилам Резервного банка Индии иностранную валюту можно ввозить без ограничений, но наличные свыше 5 000 $ или свыше 10 000 $ вместе с дорожными чеками нужно задекларировать на таможне при прилёте. Рупии иностранец может ввезти не больше ₹25 000 и только через аэропорт.
Плюсы:
- деньги доступны сразу, без ожидания банковской обработки
- не зависит от комплаенса банков и статуса SWIFT
Минусы:
- рупии — не больше ₹25 000, крупную сумму валюты придётся декларировать
- риск потери или кражи наличных в поездке
- невозможно передать деньги человеку, который остаётся в Индии без вашего личного визита
Сравнение способов перевода в Индию
| Способ | Комиссия | Срок | Для каких сумм |
| Прямой перевод из банка РФ или через систему переводов | по тарифу банка, у части — без комиссии в пределах лимита | зависит от банка и системы | личные переводы в пределах лимита банка |
| SWIFT через российский банк | по тарифу банка — фиксированная или процент; уточняйте у банка | обычно 3–7 рабочих дней, дольше при проверках | крупные суммы, переводы юрлицам |
| Платёжный агент | обычно 5–15% | 1–5 дней | когда другие каналы не подходят |
| SWIFT через зарубежную карту | обычно $10–20 за перевод + обслуживание карты | обычно 2–7 рабочих дней | регулярные переводы, крупные суммы |
| Наличные при въезде | курс обмена на месте | мгновенно | только личные расходы в поездке |
Ваша заявка принята.
Мы свяжемся с вами в ближайшее время!
Какой способ выбрать в вашей ситуации
Если перевод личный и укладывается в лимит банка — прямой перевод из российского банка или система переводов; платёжный агент — запасной вариант, когда прямые каналы не подходят, но он заметно дороже. Если переводы регулярные (оплата обучения, аренды, услуг подрядчика) — карта с исходящим SWIFT: вы переводите со своего счёта за рубежом и не зависите от лимитов и маршрутов российского банка. Для переводов от юрлица к юрлицу отдельно стоит рассмотреть международные переводы для юридических лиц.
- личный перевод в пределах лимита банка (подарок, помощь родственнику) — прямой перевод из российского банка по номеру карты или через систему денежных переводов; условия уточните у своего банка
- регулярные переводы (обучение, аренда, подрядчики) — карта зарубежного банка с исходящим SWIFT: один раз оформили, дальше переводите со своего счёта
- перевод крупной суммы или платёж юрлицу — банковский SWIFT с полным пакетом документов заранее, с запасом времени на проверку
- прямые каналы и банк не подходят — платёжный агент, с учётом высокой комиссии
Пошаговая инструкция: перевод через SWIFT-карту зарубежного банка
- Оформите карту зарубежного банка с исходящим SWIFT — обычно от 2–3 недель, срок зависит от страны выпуска.
- Пополните счёт карты переводом с российской карты или через SWIFT.
- Запросите у получателя в Индии реквизиты: номер счёта, IFSC-код банка, полное имя латиницей и точное назначение платежа.
- Оформите исходящий SWIFT-перевод через банк-эмитент карты, указав назначение платежа максимально конкретно.
- Отслеживайте статус перевода; если он завис дольше 5–7 рабочих дней, свяжитесь с банком получателя напрямую — по опыту, именно он запрашивает уточнения.
Подводные камни и риски
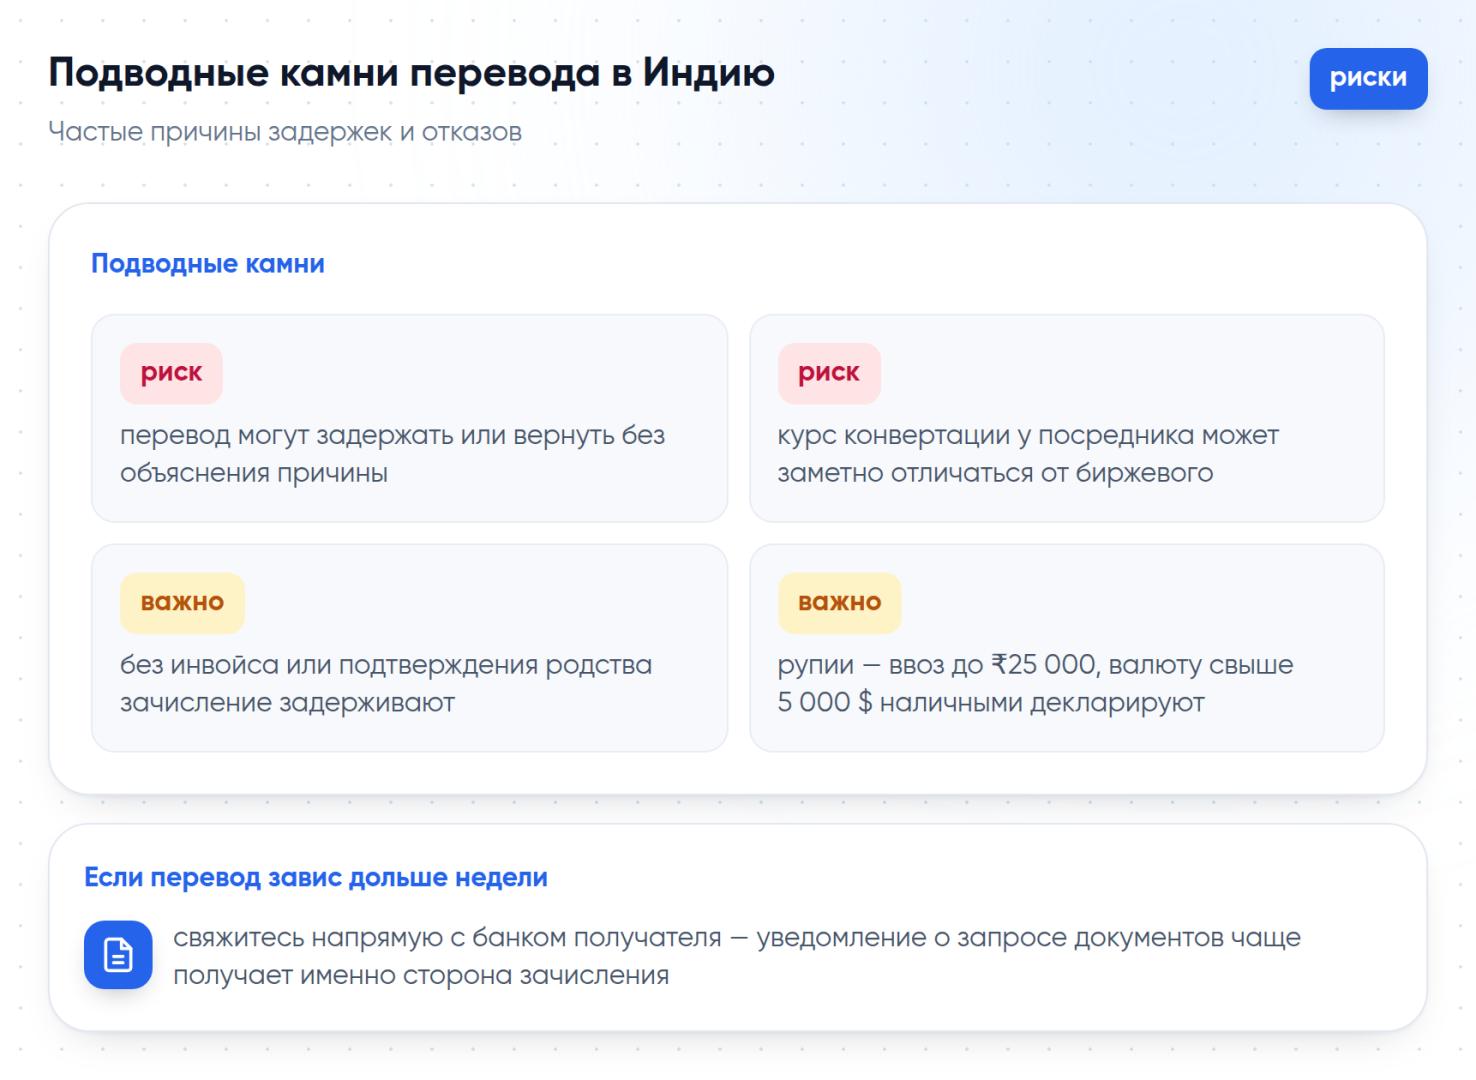
Главный риск — задержка или возврат перевода на стороне банков-посредников или банка получателя, часто без подробного объяснения причины. Обычно это связано с неполным назначением платежа или с дополнительной проверкой переводов, в цепочке которых виден российский банк.
Второй риск — сроки: SWIFT обычно идёт 3–7 рабочих дней, а при проверках может задержаться на недели. Закладывайте запас времени, если деньги нужны к конкретной дате — например, для оплаты обучения или аренды. Если параллельно вы собираетесь оплачивать что-то картой на месте, пригодится общий разбор способов платить за границей в 2026 году.
Третий риск — назначение платежа. Для оплаты поставщику нужен коммерческий инвойс с указанием товара или услуги, для перевода родственникам — подтверждение родства. Индийский банк может запросить документы о цели перевода, и без них зачисление задержат или попросят прислать их дополнительно, что увеличивает срок.
Четвёртый риск — курс конвертации. Банк-посредник и банк получателя обычно конвертируют сумму по своему внутреннему курсу, который может заметно отличаться от биржевого. Уточняйте у отправителя и получателя, в какой валюте и по какому курсу пройдёт зачисление, — иначе итоговая сумма на счёте в Индии может оказаться меньше ожидаемой.
Ещё один частый сценарий — перевод «завис» в статусе обработки дольше недели без каких-либо уведомлений. Это не всегда означает отказ: банк-корреспондент может проводить собственную проверку без промежуточных сообщений отправителю. В этом случае имеет смысл параллельно запросить у получателя, не приходил ли запрос на уточнение данных именно в его банк — часто уведомление получает только сторона зачисления.
Ваша заявка принята.
Мы свяжемся с вами в ближайшее время!
Часто задаваемые вопросы
Можно ли перевести деньги с российской карты сразу на карту в Индии?
Да. У ряда российских банков есть перевод по номеру карты получателя в индийском банке, а системы денежных переводов зачисляют деньги на счёт в индийском банке, в том числе с карты «Мир». У части банков перевод без комиссии — в пределах небольшого месячного лимита, сверх него — с комиссией; максимальная сумма перевода у разных банков разная, у некоторых — сотни тысяч рублей за раз. Лимиты, комиссии и список банков-получателей проверьте в приложении своего банка. Для оплаты счетов компаний этот способ не подходит — тогда нужен SWIFT.
Почему индийский банк может задержать перевод из России?
Чаще всего — из-за проверки цели перевода: банк получателя может запросить инвойс, договор или подтверждение родства, особенно если в цепочке виден российский банк-отправитель. Требования у банков разные и меняются, поэтому надёжнее заранее уточнить их у получателя.
Сколько идёт перевод в Индию и что делать, если деньги зависли?
Банковский SWIFT обычно идёт 3–7 рабочих дней, при дополнительной проверке может задержаться на недели. Срок прямого перевода по номеру карты указывает ваш банк. Если SWIFT-перевод завис дольше недели, стоит напрямую связаться с банком получателя и уточнить, каких документов не хватает: обычно быстрее реагирует сторона зачисления, а не банк-отправитель.
Какие документы нужны для перевода в Индию из России?
Для перевода поставщику — коммерческий инвойс с описанием товара или услуги, для перевода физическому лицу — как правило, достаточно точного назначения платежа и подтверждения родства при вопросах со стороны банка получателя. Соберите документы заранее: запрос банка в процессе перевода почти всегда увеличивает срок зачисления на несколько дней.
Можно ли ввезти в Индию наличные рупии или доллары?
Иностранную валюту можно ввозить без ограничений, но наличные свыше 5 000 $ или свыше 10 000 $ вместе с дорожными чеками декларируют при прилёте. Рупии иностранцу можно ввезти не больше ₹25 000 и только через аэропорт. Наличные подходят только для собственных расходов в поездке, а не как способ передать деньги третьему лицу.
Сколько стоит перевод через платёжного агента по сравнению со SWIFT?
Посредники обычно берут 5–15% за перевод, а SWIFT с собственной зарубежной карты, по нашей оценке, стоит $10–20 плюс обслуживание карты. У SWIFT через российский банк комиссия по тарифу банка — фиксированная или процент; уточняйте у банка. В пределах месячного лимита дешевле всего, как правило, прямой перевод из российского банка — если ваш банк его поддерживает.
Что писать в назначении платежа, чтобы перевод не отклонили?
Назначение должно быть максимально конкретным: для бизнеса — номер и дата инвойса, для личного перевода — цель платежа и, при необходимости, степень родства с получателем. Общая формулировка вроде «перевод денег» повышает риск задержки.